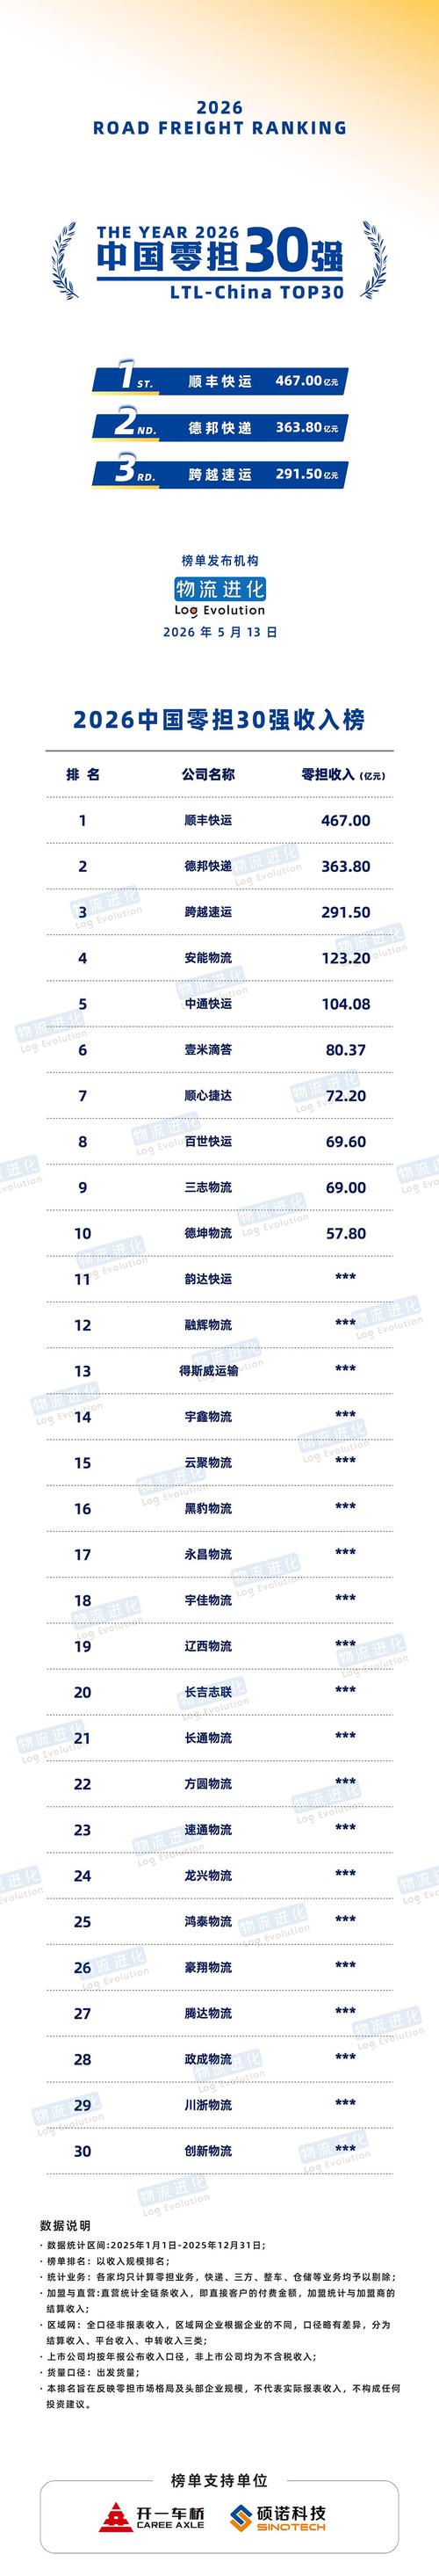
随着中国制造业升级、消费市场下沉以及供应链数字化进程加速,零担物流(Less-than-Truckload,LTL)作为连接生产与消费的关键环节,正经历从规模扩张向质量效益转型的关键阶段。2026年,行业竞争格局进一步分化,头部企业通过网络优化、技术投入与服务创新巩固壁垒。本文基于公开市场数据、企业运营规模及行业调研,梳理2026年中国零担物流排行榜前六强——顺丰快运、德邦快递(零担业务)、跨越速运、安能物流、中通快运、壹米快运,并分析其核心竞争力与行业趋势。\n\n### 一、2026年中国零担物流排行榜(前六强)\n\n| 排名 | 企业 | 核心特征 |\n|------|------|----------|\n| 1 | 顺丰快运 | 直营网络+航空资源,高时效、高服务稳定性 |\n| 2 | 德邦快递(零担) | 大件快递基因,末端服务能力强,网络覆盖深 |\n| 3 | 跨越速运 | 限时达产品矩阵,B2B高端零担旗帜 |\n| 4 | 安能物流 | 加盟制规模领先,成本控制与货量优势显著 |\n| 5 | 中通快运 | 快递基因赋能,网络密度快速提升,性价比突出 |\n| 6 | 壹米快运 | 区域联网+平台模式,灵活响应区域市场 |\n\n### 二、头部企业竞争力解析\n\n#### 1. 顺丰快运:时效与品质的标杆\n顺丰快运依托顺丰集团庞大的航空运力(全货机+散航)与直营地面网络,在高端零担市场保持绝对优势。2026年,其产品矩阵进一步细化:即日达、次晨达、次日达覆盖主要经济带,同时针对家居、家电、汽配等行业推出定制化供应链解决方案。尽管价格高于同行,但凭借稳定的时效与低破损率,顺丰快运在3C电子、医药、精密仪器等高附加值领域渗透率持续提升。2026年营收规模预计稳居行业第一,并加速拓展跨境零担业务。\n\n#### 2. 德邦快递:大件基因下的零担深耕\n德邦以“大件快递”起家,零担业务是其传统强项。2026年,德邦继续强化“派送上楼、送货入门”的末端服务标签,并通过数字化系统优化分拨中心自动化水平。其网络覆盖全国99%以上的区县,在中小制造企业客户中粘性较高。与大股东京东物流的协同效应进一步释放,在仓配一体化、供应链金融等方面形成差异化竞争力。2026年零担业务收入保持稳健增长,利润修复明显。\n\n#### 3. 跨越速运:B2B限时达的隐形冠军\n跨越速运以“限时达”产品为核心,聚焦B2B高端零担市场,主打“跨省8小时当天达”“次日达”等高时效服务。2026年,跨越持续加码航空资源(全货机包机+客机腹舱),并自建大型分拨中心与IT系统,实现每票货物的全链路可视化。其客户主要集中在电子、服装、医疗器械等对时效敏感的行业。尽管规模不及前两位,但单票收入与利润率行业领先,在华南、华东等核心经济圈口碑稳固。\n\n#### 4. 安能物流:加盟制规模之王\n安能物流作为加盟制零担龙头,2026年继续保持货量规模第一。其通过“中心直营+网点加盟”模式,以极具竞争力的价格覆盖全国绝大多数乡镇。2026年,安能重点推进“定价2.0”系统,利用大数据实现动态定价与路由优化,同时加大自动化分拨设备投入以降低破损率。在电商大件、家居建材等市场具备成本优势。加盟制下的服务质量一致性仍是其面临的主要挑战,安能正通过网点分级管理与培训体系逐步改善。\n\n#### 5. 中通快运:快递基因的规模突围\n中通快运依托中通快递的全国网络与品牌背书,近年来货量增速迅猛。2026年,其分拨中心数量与干线运输线路进一步加密,并通过“快递+快运”协同(共享末端网点与转运中心)降低单位成本。产品定位于中低端零担市场,以性价比吸引电商卖家与区域性商贸客户。2026年中通快运在部分省份市占率已逼近安能,且盈利状况良好,成为加盟制零担领域强有力的挑战者。\n\n#### 6. 壹米快运:区域联网的平台化探索\n壹米快运以“区域加盟+干线直营”模式起家,2026年更加注重区域网络的深度与密度,通过“省内当日达/次日达”产品在局部市场建立优势。其平台化模式整合了大量区域专线资源,为客户提供灵活、低成本的零担服务。2026年壹米快运在华东、华中、西南等区域表现活跃,尤其在家具、农产品等非标货物运输上经验丰富。全网型服务能力与头部企业尚有差距。
三、行业趋势与展望
\n1. 时效分层与产品精细化:头部企业不再追求单一规模,而是围绕客户需求推出差异化时效产品(如即日、次日、隔日),顺丰与跨越持续领跑高时效赛道。\n2. 数字化与自动化深度渗透:从动态定价、智能路由到自动分拣、AI客服,技术投入正成为降本增效的核心引擎,安能、中通快运在此方面你追我赶。\n3. 加盟与直营模式融合:纯直营与纯加盟的边界逐渐模糊,如德邦(直营)借鉴加盟制末端灵活性,安能(加盟)强化核心分拨直营管控,行业向“混合模式”演进。\n4. 大件电商与制造业供应链双轮驱动:零担需求从传统批发市场向电商大件(家居、家电)与制造业供应链(汽配、机械)转移,具备行业解决方案能力的企业将获得增长红利。2026年,中国零担物流市场CR6(前六名市占率)预计超过65%,行业集中度持续提升。顺丰快运与德邦占据高端品质市场,跨越速运深耕B2B时效件,安能、中通快运、壹米快运则在性价比与区域市场中激烈角逐。未来三年,谁能更好地平衡规模、质量与利润,谁就将主导零担物流的下一个十年。